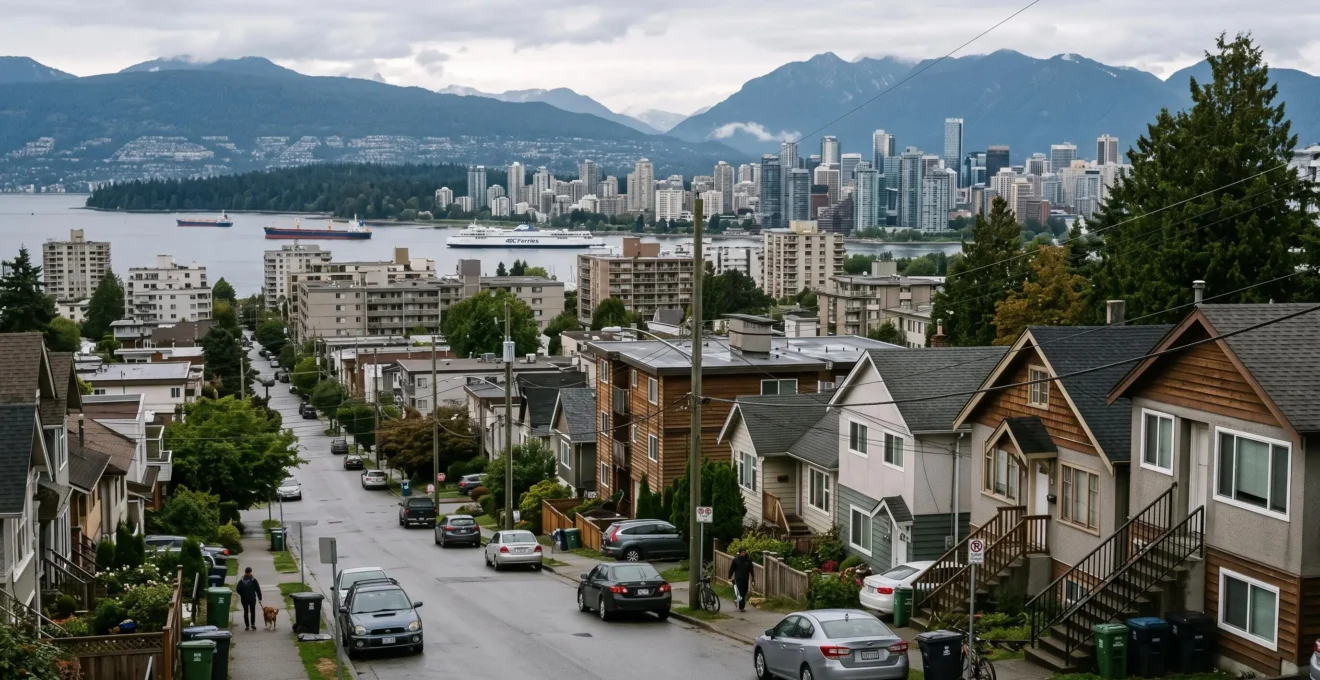
Trouver un logement abordable dans le Grand Vancouver demande davantage qu’une recherche d’annonces à prix réduit. Entre les contraintes géographiques, la répartition inégale des transports et les différences de loyers entre municipalités, le choix d’un logement doit être envisagé à l’échelle de toute la région métropolitaine.
Le marché présente néanmoins des signes de détente. Selon la Société canadienne d’hypothèques et de logement (SCHL), le taux d’inoccupation des appartements locatifs construits à cette fin atteignait 3,7 % en 2025, son niveau le plus élevé depuis plus de trente ans. Cette évolution ne signifie pas que les ménages disposant de revenus modestes trouvent facilement un logement adapté.
Pour une famille ou un travailleur aux ressources limitées, les stratégies les plus utiles consistent à élargir le périmètre de recherche, préparer une candidature vérifiable, intégrer les déplacements dans le budget et examiner attentivement les conditions de location. L’achat d’une propriété exige, quant à lui, une analyse financière distincte : devenir propriétaire n’est pas automatiquement moins coûteux que rester locataire.
Les points essentiels pour se loger dans le Grand Vancouver
- La rareté des terrains constructibles reste structurelle, même lorsque le marché locatif se détend.
- Comparer Burnaby, Surrey et les autres municipalités selon le coût total du logement et des déplacements permet d’éviter les fausses économies.
- Un dossier locatif vérifiable, une recherche anticipée et un budget prudent améliorent la qualité des décisions sans garantir l’obtention d’un logement.
- Pourquoi les contraintes territoriales limitent-elles l’expansion résidentielle de Vancouver ?
- Comment constituer un dossier de location crédible en Colombie-Britannique ?
- Burnaby ou Surrey : quelle ville choisir pour un ménage travaillant à Vancouver ?
- Comment repérer un logement locatif potentiellement non conforme dans le Grand Vancouver ?
- Quand commencer ses démarches pour déménager à Vancouver à la rentrée ?
- Quels projets de densification peuvent réellement accroître l’offre de logements abordables ?
- Pourquoi une mise de fonds importante ne garantit-elle pas l’approbation d’un prêt ?
- Comment préparer l’acquisition d’une première propriété au Canada sans fragiliser son budget ?
Pourquoi les contraintes territoriales limitent-elles l’expansion résidentielle de Vancouver ?
L’expansion résidentielle du Grand Vancouver est limitée par une combinaison de barrières naturelles, de terres agricoles protégées et de règles d’aménagement. Contrairement à une métropole entourée de terrains disponibles dans toutes les directions, Vancouver ne peut pas simplement étendre ses quartiers résidentiels pour répondre à la demande. La construction de nouveaux logements dépend donc largement de la densification des secteurs déjà urbanisés.
La région est bordée par le détroit de Géorgie et les bras de mer à l’ouest, les montagnes de la rive nord et la frontière américaine au sud. Vers l’est, la vallée du Fraser offre davantage de superficie, mais une partie importante des terrains est soumise à des protections agricoles ou à d’autres contraintes d’aménagement.
L’Agricultural Land Reserve (ALR) constitue l’une de ces protections structurelles. Elle vise à préserver les terres agricoles de Colombie-Britannique et limite leur conversion vers des usages résidentiels. Cette protection répond à un objectif distinct de la production de logements : conserver des terres adaptées à l’agriculture.
Il faut distinguer deux formes de rareté. La première est structurelle : le territoire constructible ne peut pas être étendu indéfiniment. La seconde dépend des conditions de construction, comme les procédures d’autorisation, les coûts de financement, la disponibilité des entreprises et les décisions locales de zonage. Des réformes peuvent agir sur cette deuxième dimension sans faire disparaître la première.
Les oppositions locales à la densification, souvent désignées par l’expression NIMBY, ont également influencé l’aménagement résidentiel. Dans les quartiers historiquement réservés aux maisons individuelles, les anciennes règles limitaient les possibilités de construire plusieurs logements sur une même parcelle. Les réformes provinciales récentes ont toutefois élargi ces possibilités : il serait inexact de considérer que tous ces quartiers restent exclusivement réservés à une maison par lot.
Pour les ménages, cette configuration conduit à rechercher des compromis : habiter près d’un transport rapide plutôt qu’au centre-ville, considérer une suite secondaire ou rechercher des bâtiments locatifs dans les zones où la densification est déjà autorisée.
La géographie explique ainsi une partie du problème, mais elle ne condamne pas chaque ménage à accepter n’importe quel loyer. La préparation du dossier locatif devient un premier levier concret pour accéder aux logements réellement disponibles.
Comment constituer un dossier de location crédible en Colombie-Britannique ?
Un dossier de location crédible en Colombie-Britannique présente des renseignements cohérents, récents et vérifiables sur la capacité de paiement du candidat. Il comprend généralement des preuves de revenus, des renseignements professionnels et des références pertinentes. L’objectif n’est pas de transmettre le maximum de documents personnels, mais de permettre au propriétaire d’évaluer la candidature sans exposer inutilement des données sensibles.
Les propriétaires peuvent demander certains renseignements sur l’emploi, les revenus et les références. Les règles provinciales de sélection des locataires précisent notamment qu’une vérification de crédit nécessite l’autorisation écrite du candidat.
Un dossier raisonnablement préparé peut réunir une lettre d’emploi indiquant le poste et la rémunération, des justificatifs récents de revenus et les coordonnées de personnes capables de confirmer un historique locatif. Ces pièces constituent des exemples utiles, et non une liste universelle de documents légalement obligatoires.
Pour les nouveaux arrivants sans historique locatif canadien, une lettre d’embauche ou des références provenant d’un précédent pays de résidence peuvent aider à expliquer la situation. Un garant peut parfois être envisagé, mais son acceptation dépend du propriétaire et des conditions proposées. Aucun de ces éléments ne remplace automatiquement un historique canadien.
Il est préférable de ne pas proposer spontanément plusieurs mois de loyer anticipé pour compenser un dossier incomplet. Les règles relatives aux dépôts et aux paiements doivent être respectées, et une demande inhabituelle d’argent peut exposer le candidat à des risques.
La protection des renseignements personnels mérite également une attention particulière. Le propriétaire peut demander à voir une pièce d’identité avec photographie pour vérifier un nom, mais ne peut pas en conserver une copie selon les indications provinciales. Il ne peut pas non plus exiger de manière déraisonnable des renseignements bancaires ou des numéros de carte de crédit.
Lorsque le dossier comporte une faiblesse, comme un emploi très récent ou l’absence de références locales, mieux vaut fournir une explication factuelle courte. Une candidature prête à être transmise rapidement facilite les échanges, sans garantir qu’elle sera retenue ni démontrer une augmentation mesurable de ses chances.
Checklist : préparer une candidature locative vérifiable
- Réunir les justificatifs professionnels et financiers pertinents dans un dossier daté, prêt à être communiqué de façon sécurisée.
- Obtenir l’accord de deux références pertinentes et consigner leurs coordonnées professionnelles dans une fiche de contact.
- Rédiger une courte note expliquant les périodes sans emploi ou l’absence d’historique canadien, lorsqu’elles sont pertinentes.
- Préparer une version expurgée des documents sensibles afin de limiter la diffusion d’informations personnelles inutiles.
- Créer un tableau de suivi des candidatures avec adresse, loyer annoncé, date de contact, visite prévue et réponse reçue.
Une fois le dossier prêt, la question devient géographique : quelles municipalités permettent de réduire les dépenses sans imposer des déplacements incompatibles avec la vie familiale ou professionnelle ?
Burnaby ou Surrey : quelle ville choisir pour un ménage travaillant à Vancouver ?
Burnaby convient souvent mieux aux ménages travaillant régulièrement dans les secteurs centraux de Vancouver et souhaitant limiter les déplacements sans voiture. Surrey mérite une comparaison lorsqu’un logement plus spacieux ou un coût résidentiel inférieur constitue la priorité. Le meilleur choix dépend toutefois de l’adresse précise du logement, du lieu de travail et de la fréquence des trajets, plutôt que du seul nom de la municipalité.
Burnaby bénéficie de la desserte des lignes Expo et Millennium du SkyTrain. Des quartiers comme Metrotown, Brentwood et Edmonds disposent de connexions rapides avec plusieurs pôles d’emploi. Surrey est notamment desservie par la ligne Expo, mais les trajets depuis les quartiers éloignés des stations peuvent nécessiter une correspondance en autobus ou l’utilisation d’une voiture.
Le logement le moins cher n’est donc pas nécessairement celui qui génère les dépenses les plus faibles. Un ménage doit additionner le loyer, les frais de transport, le stationnement éventuel et les autres coûts liés à la localisation.
Le tableau suivant présente des tendances de comparaison, et non des garanties applicables à chaque quartier ou annonce.
| Critère | Burnaby | Surrey |
|---|---|---|
| Accès au SkyTrain | Lignes Expo et Millennium selon le quartier | Ligne Expo dans les secteurs desservis |
| Travail dans le centre de Vancouver | Souvent avantageux près d’une station | À évaluer selon la distance et les correspondances |
| Recherche d’un logement familial | Comparer appartements et secteurs résidentiels | Possibilités à explorer dans plusieurs quartiers résidentiels |
| Dépendance automobile | Potentiellement limitée dans les secteurs bien desservis | Variable, parfois importante hors des corridors de transport |
| Emplois locaux | Metrotown, Brentwood et autres pôles d’activité | Surrey City Centre, établissements de santé et pôles universitaires |
Pour une famille sans voiture, la proximité d’une station et des services essentiels peut peser davantage que quelques mètres carrés supplémentaires. Un ménage devant gérer plusieurs déplacements scolaires ou familiaux pourra au contraire privilégier un logement plus grand, à condition que les trajets restent raisonnables.
Il faut aussi examiner la localisation réelle des emplois. Une personne travaillant à Metrotown n’a pas les mêmes besoins qu’une personne employée dans le centre-ville de Vancouver ou à Surrey. New Westminster peut également constituer une option intermédiaire intéressante à comparer.
Cas pratique hypothétique : comparer deux loyers
Un ménage compare un appartement à Burnaby avec un logement à Surrey affiché à un loyer inférieur. Il relève pour chaque adresse les coûts mensuels de transport, le nombre de correspondances et la durée des trajets vers ses lieux de travail.
Si l’économie de loyer est absorbée par le transport supplémentaire, Surrey ne représente plus nécessairement une économie globale. Inversement, si le logement se trouve près d’une station et des services familiaux, cette option peut devenir plus avantageuse. Le résultat dépend des dépenses et trajets effectivement constatés.
Le choix d’un quartier ne suffit cependant pas. Avant d’accepter une offre intéressante, il faut aussi s’assurer que le logement présente des conditions d’occupation satisfaisantes et comprendre les risques associés à certaines suites secondaires.
Comment repérer un logement locatif potentiellement non conforme dans le Grand Vancouver ?
Pour repérer un logement potentiellement non conforme dans le Grand Vancouver, il faut examiner son statut municipal, les conditions de sécurité et la cohérence des informations communiquées par le propriétaire. Une suite secondaire non déclarée n’est pas nécessairement dangereuse, tandis qu’un logement présenté comme autorisé peut comporter des problèmes matériels. La vérification doit donc distinguer conformité administrative, sécurité réelle et droits du locataire.
Les suites secondaires, notamment les appartements aménagés dans les sous-sols de maisons, font partie des possibilités de logement à considérer. Leur statut dépend des règles de la municipalité et de l’historique du bâtiment. Certaines administrations disposent de procédures d’enregistrement ou d’autorisation spécifiques.
Avant de signer, le candidat peut demander si le logement possède les autorisations municipales nécessaires et si des travaux de transformation ont fait l’objet de permis. Lorsque les informations sont accessibles, les services municipaux permettent de vérifier les exigences applicables à l’adresse concernée.
La présence de détecteurs de fumée, de voies de sortie appropriées, d’installations électriques en bon état et de conditions satisfaisantes de ventilation mérite une attention particulière. Une visite ne permet pas de certifier la conformité technique complète, mais elle peut faire apparaître des motifs justifiant des vérifications supplémentaires.
Plusieurs signaux doivent inciter à la prudence :
- Une adresse ou une description de logement qui change entre l’annonce et le contrat.
- Un propriétaire qui refuse de clarifier le statut de la suite malgré des questions précises.
- Des installations électriques visiblement détériorées ou des sorties obstruées.
- Une demande de paiement inhabituelle sans preuve écrite de la transaction.
- Un loyer particulièrement faible accompagné d’une pression pour payer avant toute vérification.
Un loyer bas ou l’absence d’inscription dans un registre ne constitue pas, à lui seul, la preuve d’une infraction. De même, le registre foncier peut renseigner sur la propriété sans établir nécessairement la conformité d’une suite secondaire.
Les conséquences d’une irrégularité varient. Une municipalité peut imposer des travaux ou prendre des mesures concernant une occupation non autorisée. Dans certaines circonstances, le logement peut devenir indisponible. Les droits à un préavis, à une indemnisation ou à un recours dépendent alors des faits, de la mesure administrative et du cadre juridique applicable.
La Residential Tenancy Branch demeure un interlocuteur important pour déterminer les droits associés à une location résidentielle. L’irrégularité administrative d’une suite ne signifie pas automatiquement que son occupant perd toute protection juridique. Il faut toutefois distinguer un différend locatif ordinaire d’une situation présentant un risque immédiat pour la sécurité.
Cette vigilance doit s’intégrer au calendrier de recherche. En période de forte mobilité résidentielle, la pression ressentie pour conclure rapidement ne doit pas conduire à négliger les vérifications essentielles.
Quand commencer ses démarches pour déménager à Vancouver à la rentrée ?
Pour un emménagement à Vancouver en août ou septembre, il est prudent de commencer la préparation plusieurs mois à l’avance, puis d’intensifier la recherche lorsque les dates de disponibilité deviennent compatibles avec le départ prévu. L’objectif est d’obtenir suffisamment de temps pour comparer les logements, préparer les documents et organiser les visites sans signer prématurément un bail entraînant des dépenses inutiles.
La rentrée universitaire entraîne des besoins résidentiels supplémentaires, particulièrement dans les secteurs desservant les établissements d’enseignement. Les étudiants ne constituent toutefois qu’une partie de la demande : familles, salariés et nouveaux arrivants recherchent également des logements pendant cette période.
Il serait excessif d’affirmer que septembre est systématiquement le mois le plus concurrentiel dans chaque segment du Grand Vancouver. La disponibilité varie selon le quartier, le type de logement et la conjoncture. La date de rentrée reste néanmoins une contrainte pratique justifiant une organisation anticipée.
Un calendrier indicatif pour un déménagement en septembre peut être établi de la manière suivante :
| Période | Travail principal | Résultat attendu |
|---|---|---|
| Mai à juin | Définir le budget, les municipalités et les exigences familiales | Liste de secteurs et dossier de candidature préparé |
| Juin à juillet | Observer les annonces et organiser les possibilités de visite | Comparaison des logements et des conditions d’accès |
| Juillet à août | Déposer les candidatures adaptées aux dates disponibles | Offre vérifiée et décision de signature |
| Août à septembre | Finaliser les formalités et organiser le déménagement | Entrée dans le logement et documents conservés |
Ces périodes constituent des repères organisationnels, pas des statistiques sur le moment où les annonces apparaissent. Certaines offres ne deviennent visibles que peu avant la date d’occupation. Il faut donc distinguer la préparation anticipée de la possibilité réelle de réserver un logement.
La signature mérite une attention particulière. Un bail prenant effet avant l’arrivée effective du ménage peut entraîner le paiement d’un logement inoccupé pendant plusieurs semaines. Ce coût doit être comparé au risque de chercher trop tard.
Les règles de préavis prévues par la Residential Tenancy Act influencent également les dates de disponibilité. Les délais et formalités dépendent notamment de la personne qui met fin à la location et du motif invoqué. Il ne faut pas supposer que tous les baux annuels prennent automatiquement fin après douze mois.
Les colocations, sous-locations et cessions de bail peuvent élargir les possibilités de recherche. Elles nécessitent néanmoins de vérifier la nature exacte de l’accord et les autorisations requises. Une sous-location ne produit pas les mêmes conséquences juridiques qu’une cession transférant la relation locative à un autre occupant.
Les visites à distance peuvent faciliter une recherche menée depuis l’étranger ou une autre province. Elles ne remplacent pas entièrement la vérification de l’identité du bailleur, de l’adresse et des conditions contractuelles.
Une planification efficace aide à trouver une solution dans le parc disponible. À plus long terme, l’évolution de ce parc dépend aussi des projets de densification engagés dans les différentes municipalités.
Quels projets de densification peuvent réellement accroître l’offre de logements abordables ?
Les projets de densification les plus susceptibles d’améliorer l’accès au logement combinent une augmentation du nombre d’unités et des mécanismes maintenant une partie des loyers à un niveau accessible. Multiplexes, immeubles près du transport collectif et grands redéveloppements urbains peuvent accroître l’offre totale. Cependant, davantage de logements construits ne signifie pas automatiquement davantage de logements abordables pour les ménages à revenus limités.
La Colombie-Britannique a engagé des réformes permettant de construire plusieurs logements sur certaines parcelles historiquement réservées aux maisons individuelles. Cette approche favorise une densification progressive des quartiers déjà équipés en infrastructures.
Selon la politique provinciale More Homes for People, certaines parcelles admissibles doivent pouvoir accueillir trois ou quatre logements. Dans des situations particulières, notamment à proximité d’un service d’autobus fréquent et sous réserve des conditions applicables, six unités peuvent être autorisées.
Cette réforme ne signifie pas que chaque propriétaire construira immédiatement de nouveaux logements. La réalisation dépend du financement, de l’état du terrain, des contraintes techniques et des autorisations pertinentes.
Trois échelles de densification peuvent être distinguées :
- La densification douce : ajout de suites secondaires, logements accessoires, duplex ou multiplex sur des parcelles existantes, selon les règles applicables.
- La densification des corridors : construction résidentielle plus importante à proximité des stations de transport collectif et des grands axes.
- Les projets de quartier : transformations urbaines comprenant plusieurs immeubles, des commerces, des équipements et différents types de logements.
Des secteurs comme Oakridge à Vancouver ou les abords de Metrotown à Burnaby illustrent l’importance du redéveloppement urbain. Mais les caractéristiques précises de chaque projet doivent être consultées dans les documents municipaux : ni son nombre total de logements ni son positionnement marketing ne suffisent à prouver son accessibilité financière.
3,7 %
Taux d’inoccupation des appartements locatifs construits à cette fin dans la région métropolitaine de Vancouver en 2025. Cette moyenne masque des différences entre quartiers et catégories de logements.
SCHL, rapport 2025 sur le marché locatif de Vancouver.
La SCHL relevait également un loyer mensuel moyen de 2 363 $ CA pour les appartements de deux chambres du parc construit à des fins locatives en 2025, contre 2 900 $ CA pour les copropriétés de deux chambres offertes en location. Ces moyennes ne représentent pas nécessairement les loyers demandés aux nouveaux locataires.
Le même rapport indique que les logements accessibles aux ménages situés sous le 60e percentile de revenu demeuraient extrêmement rares. Cette distinction est essentielle : un marché peut afficher davantage de logements vacants tout en restant difficile d’accès pour les familles aux ressources limitées.
Pour évaluer un projet, il faut rechercher la part réellement destinée à la location, les éventuels plafonds de loyer, les critères d’admissibilité et la durée des engagements d’abordabilité. Les sites municipaux, les documents de développement et les renseignements de BC Housing peuvent aider à distinguer les projets commerciaux des logements assortis de conditions d’accès spécifiques.
Habiter dans un secteur en redéveloppement peut présenter des avantages pratiques, mais également des inconvénients : travaux prolongés, modification des services locaux ou incertitudes sur le devenir de certains immeubles existants.
Enfin, les projets immobiliers passent par plusieurs étapes avant d’accueillir des résidents. Pour un ménage devant s’installer dans les six à douze prochains mois, attendre une baisse des loyers provoquée par de futures constructions n’est pas une stratégie suffisamment prévisible.
La construction supplémentaire peut élargir les choix futurs. Pour les ménages envisageant plutôt l’acquisition, il reste nécessaire de vérifier que leur capacité financière permet d’absorber les coûts d’une propriété sans dépendre d’une évolution favorable et incertaine du marché.
Pourquoi une mise de fonds importante ne garantit-elle pas l’approbation d’un prêt ?
Une mise de fonds importante réduit le montant à emprunter, mais elle ne garantit pas l’approbation d’un prêt hypothécaire canadien. Les prêteurs examinent aussi les revenus, les dettes, la stabilité professionnelle, l’historique de crédit et la capacité de supporter une hausse des taux. Un ménage peut donc disposer d’une épargne élevée tout en présentant une capacité de remboursement jugée insuffisante.
L’analyse du financement immobilier repose notamment sur les ratios de service de la dette. Le ratio d’amortissement brut de la dette, ou GDS, met en relation certains coûts de logement et le revenu admissible. Le ratio d’amortissement total de la dette, ou TDS, intègre également les autres obligations financières prises en compte par le prêteur.
Ces indicateurs expliquent pourquoi deux ménages disposant de la même mise de fonds peuvent recevoir des réponses différentes. Un crédit automobile, des emprunts personnels ou des revenus irréguliers peuvent modifier sensiblement l’évaluation.
Le test de résistance hypothécaire ajoute une contrainte distincte. Pour les prêts non assurés concernés auprès des établissements réglementés au niveau fédéral, les règles du BSIF sur le taux hypothécaire minimal admissible prévoient une qualification au plus élevé des deux taux suivants : 5,25 % ou le taux contractuel augmenté de deux points de pourcentage.
Ce taux d’admissibilité ne représente pas nécessairement le taux effectivement facturé. Il sert à vérifier la capacité de remboursement dans des conditions moins favorables. Son niveau doit être confirmé lors de la demande, et les règles relatives aux prêts assurés doivent être examinées séparément.
Cas hypothétique : une épargne élevée mais un financement incertain
Un ménage dispose d’une épargne importante pour acheter un appartement, mais l’un des deux revenus professionnels est récent et plusieurs remboursements de crédit sont déjà engagés.
Bien que sa mise de fonds réduise le montant de l’hypothèque, le prêteur doit encore évaluer ses obligations mensuelles et ses revenus admissibles. La décision peut donc rester défavorable ou porter sur un financement inférieur au montant souhaité.
Les nouveaux arrivants et les travailleurs récemment embauchés peuvent rencontrer des difficultés particulières lorsque leur historique de crédit canadien est limité. Certains prêteurs proposent des programmes adaptés, mais leurs critères ne sont pas uniformes. Il convient de comparer les exigences documentaires, les conditions de financement et les coûts plutôt que de présumer qu’un apport élevé éliminera toute difficulté.
Avant de cibler un quartier ou un prix d’achat, il est préférable de faire estimer sa capacité d’emprunt et de confronter cette estimation à ses propres dépenses mensuelles. Une préapprobation peut être utile, sans constituer une garantie définitive de financement.
Enfin, immobiliser presque toutes ses économies dans la mise de fonds peut laisser trop peu de liquidités pour les frais de clôture, les réparations ou une période de réduction des revenus. La solidité du projet dépend donc autant de l’argent conservé que de celui investi.
Cette distinction conduit à une question plus large : même lorsqu’un financement est possible, l’acquisition constitue-t-elle une décision financière durablement soutenable pour le ménage ?
À retenir avant de passer de la location à l’achat
- Le prix maximal accepté par un prêteur n’est pas nécessairement le prix compatible avec le niveau de vie du ménage.
- La durée prévue d’occupation influence fortement l’intérêt financier d’acheter plutôt que de louer.
- Une réserve de liquidités distincte de la mise de fonds permet de mieux absorber les dépenses imprévues et les variations de revenus.
Comment préparer l’acquisition d’une première propriété au Canada sans fragiliser son budget ?
Pour acquérir une première propriété au Canada sans fragiliser son budget, il faut calculer le coût complet de l’achat, préserver une réserve financière et comparer plusieurs scénarios de revenus. Le montant maximal qu’une banque accepte de prêter ne doit pas devenir automatiquement le budget d’acquisition. À Vancouver, où le logement peut absorber une part importante des ressources du ménage, cette prudence est particulièrement importante.
Le prix affiché ne représente qu’une partie des dépenses. L’acheteur doit également prévoir les frais liés à l’acquisition, au financement et à l’occupation du bien.
En Colombie-Britannique, les principaux postes à examiner comprennent :
- La mise de fonds versée lors de l’acquisition.
- Les frais juridiques, de transfert, de vérification du titre et les autres frais de clôture applicables.
- Les coûts éventuels d’inspection et les ajustements de taxes foncières.
- La taxe provinciale de transfert de propriété, sous réserve des exemptions et allègements applicables.
- L’assurance prêt hypothécaire lorsque le financement y est soumis.
- Les charges de copropriété, les taxes foncières, les assurances et les dépenses d’entretien après l’acquisition.
Les acheteurs admissibles à un programme provincial pour une première propriété peuvent bénéficier de certains allègements de la taxe de transfert de propriété. L’admissibilité dépend notamment des règles en vigueur, du statut de l’acheteur, du bien et de sa valeur. Les seuils et conditions doivent être vérifiés auprès de l’administration provinciale avant la signature.
La comparaison entre location et achat doit ensuite porter sur la période d’occupation envisagée. Pour la location, il faut retenir le loyer, les assurances et les dépenses de déménagement pertinentes. Pour l’achat, il faut tenir compte des intérêts hypothécaires, des taxes, des charges, de l’entretien, des coûts de transaction et du capital immobilisé.
Le remboursement du capital hypothécaire mérite un traitement distinct : il réduit la dette et contribue à la valeur nette détenue par le propriétaire, contrairement aux intérêts. Une comparaison rigoureuse ne doit donc pas assimiler toute mensualité hypothécaire à une dépense définitivement perdue.
Pour une famille dont la situation professionnelle ou géographique risque de changer rapidement, la flexibilité d’une location peut avoir une valeur importante. À l’inverse, une occupation durable peut rendre certains coûts initiaux de l’achat plus faciles à répartir dans le temps, sans garantir une plus-value immobilière.
La protection du budget repose également sur un test de résistance personnel, différent de celui imposé par les prêteurs. Le ménage peut recalculer ses dépenses avec un seul revenu, une interruption temporaire d’emploi, un congé parental ou des frais de propriété supérieurs aux prévisions.
Si le financement reste supportable uniquement lorsque tous les revenus sont maintenus et qu’aucune dépense imprévue ne survient, le projet présente une vulnérabilité importante.
Les programmes d’épargne et d’accession méritent aussi d’être examinés. Le Compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP) et le Régime d’accession à la propriété (RAP), qui permet sous conditions de retirer des fonds d’un REER, peuvent contribuer à la préparation financière.
Leur utilisation dépend toutefois de critères d’admissibilité, de plafonds et, selon le programme, d’obligations de remboursement. Les règles fiscales fédérales doivent être vérifiées auprès de l’Agence du revenu du Canada avant d’organiser les versements ou les retraits. Un ménage ne doit pas bâtir son financement en supposant qu’il bénéficie automatiquement de tous les dispositifs disponibles.
Enfin, une propriété nécessite une trésorerie suffisante après l’achat. Cette réserve peut servir à absorber les réparations, les frais de copropriété imprévus ou une variation des charges financières. Elle doit être distinguée de la mise de fonds et des sommes déjà réservées aux frais de clôture.
La prochaine étape consiste à établir deux budgets comparables, l’un pour une location réaliste et l’autre pour un achat envisageable, puis à les tester avec des hypothèses prudentes. Cette démarche permet de choisir une solution résidentielle compatible avec les ressources disponibles plutôt que de poursuivre un objectif de propriété à tout prix.
Une hausse du taux d’inoccupation signifie-t-elle que les loyers deviennent abordables ?
Non. Le taux d’inoccupation mesure la proportion de logements vacants dans un segment donné du parc. Selon le rapport 2025 de la SCHL, le taux atteignait 3,7 % pour les appartements construits à des fins locatives dans le Grand Vancouver, mais les logements accessibles aux ménages situés sous le 60e percentile de revenu restaient extrêmement rares. Une augmentation des logements disponibles ne garantit donc pas que leurs loyers correspondent aux budgets modestes.
Faut-il absolument posséder une voiture pour vivre en dehors de Vancouver ?
Non. Certains quartiers de Burnaby, Surrey et New Westminster bénéficient d’un accès au SkyTrain et à des services de proximité. La nécessité d’une voiture dépend davantage de l’adresse précise, des horaires professionnels et des déplacements familiaux que des limites municipales. Il est préférable de vérifier chaque trajet habituel avant de choisir un logement.
Peut-on louer en Colombie-Britannique sans historique de crédit canadien ?
Oui, l’absence d’historique canadien ne rend pas automatiquement une location impossible. Un candidat peut expliquer sa situation et présenter des renseignements professionnels, financiers ou locatifs vérifiables. Le propriétaire conserve toutefois la possibilité d’évaluer les candidatures conformément aux règles applicables. Il n’existe pas de document alternatif universel garantissant l’acceptation.
Un appartement en sous-sol coûte-t-il nécessairement moins cher qu’un appartement classique ?
Pas nécessairement. Le loyer dépend notamment de l’emplacement, de la superficie, de l’état du logement et des services inclus. Une suite secondaire peut offrir une possibilité de recherche supplémentaire, mais son prix doit être comparé à celui d’autres logements du même secteur. Sa conformité administrative, ses conditions de sécurité et son contrat doivent également être vérifiés.
Est-il préférable de louer d’abord avant d’acheter dans le Grand Vancouver ?
Une période de location peut être pertinente pour un ménage qui découvre la région, hésite entre plusieurs municipalités ou ne connaît pas encore ses trajets professionnels. Elle permet d’évaluer les quartiers avant d’immobiliser une épargne importante. L’achat peut cependant être adapté à un ménage disposant d’une situation financière stable et d’un projet d’occupation durable. La décision doit reposer sur une comparaison des coûts et des risques propres à chaque situation.