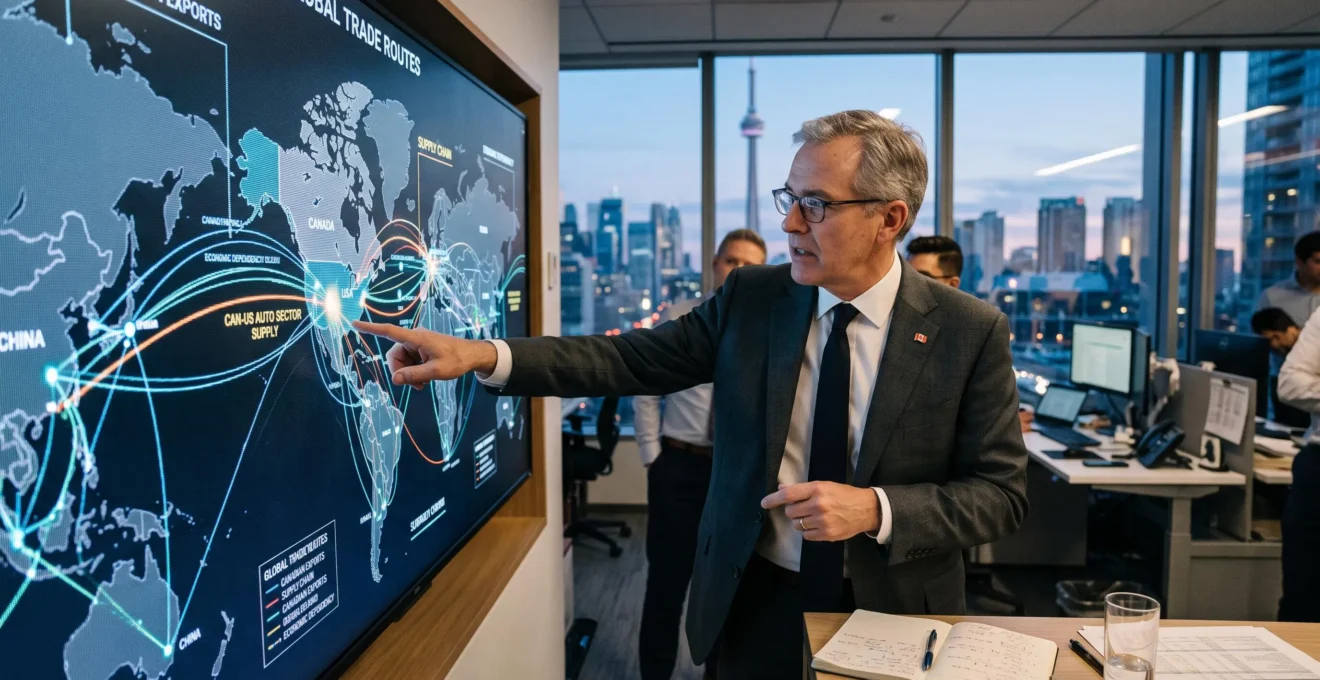
Le Canada occupe une position particulière dans l’économie mondiale : celle d’une économie avancée, riche en ressources naturelles, étroitement intégrée au marché américain et capable d’exercer une influence stratégique supérieure à ce que sa seule taille économique pourrait laisser supposer. Sa proximité avec les États-Unis représente simultanément un avantage commercial considérable et une source majeure de vulnérabilité.
Cette situation apparaît dans les échanges internationaux. En 2025, les États-Unis absorbaient 71,7 % des exportations canadiennes de marchandises. Le Canada dispose pourtant d’autres débouchés, notamment pour ses services, ainsi que de ressources énergétiques et minières importantes pour les chaînes d’approvisionnement mondiales.
Pour évaluer sa place face aux grandes puissances économiques, il faut donc dépasser les classements fondés uniquement sur le produit intérieur brut (PIB). La concentration des partenaires commerciaux, la productivité, la capacité industrielle et l’attractivité des investissements déterminent également les marges de manœuvre canadiennes. Ces facteurs influencent aussi bien les politiques publiques que les décisions concrètes des entreprises.
Le poids économique du Canada en trois points
- Les États-Unis restent le principal partenaire commercial du Canada, ce qui expose fortement son industrie aux décisions économiques américaines.
- Les ressources stratégiques, les services, les accords commerciaux et la stabilité institutionnelle offrent au Canada des leviers d’influence et de diversification.
- Les gains de productivité, l’investissement et la compétitivité des entreprises sont déterminants pour renforcer durablement son autonomie économique.
- Pourquoi les décisions économiques américaines influencent-elles autant le Canada ?
- Comment mesurer l’exposition du Canada aux principales économies étrangères ?
- Canada ou économies émergentes : quels atouts comptent dans la concurrence industrielle ?
- Quels secteurs canadiens seraient les plus vulnérables à un ralentissement mondial ?
- Quels gains de productivité pourraient renforcer le poids économique canadien ?
- Pourquoi certaines provinces attirent-elles davantage de capitaux internationaux ?
- Comment les entreprises canadiennes peuvent-elles éviter la guerre des prix grâce à leur service ?
- Comment les entreprises canadiennes peuvent-elles rester compétitives sur leur marché intérieur ?
Pourquoi les décisions économiques américaines influencent-elles autant le Canada ?
Les décisions économiques américaines influencent fortement le Canada parce que les deux économies partagent des chaînes de production, des infrastructures commerciales et des marchés financiers étroitement liés. Cette interdépendance résulte principalement de la géographie, des investissements industriels et de décennies d’intégration commerciale. Elle concerne les exportations, mais également les coûts de financement et les décisions d’implantation des entreprises.
L’Accord Canada–États-Unis–Mexique (ACEUM) encadre une partie essentielle de cette intégration. Dans plusieurs industries, les composants circulent entre les trois pays avant l’assemblage final. Une restriction commerciale américaine peut donc affecter simultanément les ventes canadiennes, les fournisseurs intermédiaires et l’organisation de la production.
Selon le bilan 2025 du commerce international de marchandises publié par Statistique Canada, la part américaine des exportations canadiennes de biens est passée de 75,9 % en 2024 à 71,7 % en 2025. Cette diminution indique un recul de la concentration commerciale sur l’année, sans établir à elle seule une diversification durable.
La dépendance commerciale doit cependant être distinguée de la dépendance monétaire et financière. Lorsqu’une décision de la Réserve fédérale américaine modifie les rendements des placements en dollars américains, elle peut influencer les mouvements de capitaux et le taux de change du dollar canadien. La Banque du Canada conserve sa propre politique monétaire, mais ses décisions interviennent dans cet environnement financier intégré.
Les droits de douane américains appliqués à l’acier, à l’aluminium et aux produits automobiles en 2025 illustrent le premier canal de transmission. Les politiques américaines d’incitation industrielle, comme l’Inflation Reduction Act (IRA), peuvent également modifier l’attractivité relative des investissements de part et d’autre de la frontière. Les conséquences diffèrent notamment entre les régions manufacturières et les provinces productrices de ressources.
Le Canada conserve néanmoins des moyens de négociation : ses approvisionnements énergétiques, ses minéraux critiques et ses débouchés commerciaux hors des États-Unis peuvent soutenir une diversification progressive. Ces leviers réduisent certains risques sans supprimer les interdépendances existantes.
Cette dépendance structurelle ne suffit toutefois pas à quantifier l’ensemble des risques internationaux. Une analyse rigoureuse nécessite des indicateurs capables de mesurer plusieurs formes d’exposition.
Comment mesurer l’exposition du Canada aux principales économies étrangères ?
L’exposition économique du Canada se mesure en croisant la concentration de ses échanges commerciaux, sa participation aux chaînes de valeur internationales, ses investissements transfrontaliers et ses risques financiers. Aucun indicateur isolé ne permet d’en rendre compte. Une économie peut représenter une part limitée du PIB mondial tout en restant fortement dépendante de quelques partenaires commerciaux.
La première mesure consiste à calculer la part des exportations et des importations attribuable à chaque partenaire. Elle révèle les débouchés et les sources d’approvisionnement difficiles à remplacer. Il faut ensuite examiner la valeur ajoutée réellement produite au Canada, car une exportation peut intégrer une proportion importante de composants étrangers.
Une analyse de Statistique Canada sur les exportations manufacturières vers les États-Unis montre qu’en 2024, la production destinée au marché américain représentait 15,9 % du PIB canadien et était associée directement ou indirectement à plus de 2,5 millions d’emplois.
15,9 % du PIB canadien
Part correspondant en 2024 à la production d’exportations destinées aux États-Unis, selon Statistique Canada. Cet indicateur mesure une exposition productive et ne doit pas être confondu avec la part américaine des exportations de marchandises.
Statistique Canada, analyse de la valeur ajoutée liée aux exportations vers les États-Unis, publiée en mai 2026.
Pour comparer plusieurs partenaires économiques, quatre familles d’indicateurs sont particulièrement utiles.
| Indicateur | Ce qu’il permet d’évaluer | Principale limite |
|---|---|---|
| Part des exportations par destination | Concentration des débouchés commerciaux | Ne mesure pas toute la valeur ajoutée canadienne |
| Valeur ajoutée dans les chaînes internationales | Dépendance productive directe et indirecte | Nécessite des données sectorielles détaillées |
| Investissements directs étrangers entrants et sortants | Liens durables de propriété et d’investissement | Les flux annuels ne représentent pas les stocks détenus |
| Exposition aux devises et couverture de change | Sensibilité aux fluctuations monétaires | Varie selon les contrats et les stratégies des entreprises |
Ces données peuvent être recherchées dans les publications de Statistique Canada, de la Banque du Canada et de l’OCDE. Leur interprétation doit distinguer l’exposition directe, comme les ventes à des clients américains, de l’exposition indirecte : un ralentissement chinois peut réduire la demande américaine de biens industriels et affecter ensuite des fournisseurs canadiens.
Une moyenne nationale peut aussi masquer des réalités opposées. L’automobile ontarienne, les exportations énergétiques de l’Ouest et les services professionnels des grands centres urbains ne répondent pas aux mêmes chocs.
Évaluer l’exposition internationale d’une activité en cinq étapes
- Ventiler les ventes par pays de destination et produire un tableau indiquant le poids de chaque marché.
- Recenser les fournisseurs étrangers essentiels et établir une carte des dépendances d’approvisionnement.
- Identifier les contrats, dettes et achats libellés en devises, puis constituer un registre d’exposition monétaire.
- Construire deux scénarios hypothétiques de ralentissement extérieur et documenter leurs effets attendus sur les ventes, les coûts et les liquidités.
- Classer les risques selon leur probabilité, leur impact et les possibilités de remplacement, puis formaliser une matrice de priorités.
Une fois les dépendances mesurées, la question devient stratégique : quels avantages permettent au Canada de préserver sa place face à des pays capables de produire à moindre coût ou d’investir massivement dans leurs industries ?
Canada ou économies émergentes : quels atouts comptent dans la concurrence industrielle ?
Face aux économies émergentes, le Canada mise principalement sur sa stabilité institutionnelle, ses ressources stratégiques, ses compétences spécialisées et son accès aux marchés internationaux. Ces avantages compensent partiellement des coûts de production souvent plus élevés. Sa compétitivité dépend toutefois du secteur considéré : le prix du travail ne suffit pas à déterminer où une activité industrielle sera rentable.
Les accords commerciaux du Canada, notamment l’ACEUM et ses accords avec l’Union européenne et plusieurs économies de la région indo-pacifique, facilitent l’accès à différents marchés. La prévisibilité juridique et les infrastructures existantes peuvent également réduire certains risques pour les investisseurs.
En revanche, de nombreuses économies émergentes disposent d’une main-d’œuvre moins coûteuse, de capacités manufacturières importantes ou de marchés intérieurs en expansion. Certaines progressent également dans les productions technologiques avancées. Il serait donc trompeur de les considérer uniquement comme des concurrents fondés sur les bas salaires.
Le Canada possède des atouts dans les minéraux critiques, les technologies énergétiques, l’intelligence artificielle et l’aérospatiale. Leur exploitation industrielle dépend néanmoins de facteurs complémentaires : capacité de transformation locale, disponibilité de l’électricité, financement, compétences et accès aux clients.
Pour choisir un lieu d’implantation, une entreprise doit donc comparer le coût total de production, la proximité des marchés, le risque géopolitique, la fiabilité des fournisseurs et les conditions d’investissement. Une production moins chère à la sortie de l’usine peut perdre cet avantage lorsque les délais logistiques ou les risques de rupture augmentent.
Le principal risque canadien est celui d’une position intermédiaire : supporter des coûts élevés sans bénéficier pleinement de la taille du marché américain ni des économies d’échelle de certains grands producteurs émergents.
Pour y répondre, l’industrie canadienne peut privilégier les activités à forte valeur ajoutée, la transformation des ressources, l’innovation et les productions où la proximité nord-américaine représente un avantage réel. Cette stratégie nécessite cependant des investissements durables plutôt qu’une simple protection contre les importations.
Ces avantages ne protègent pas toutes les industries de la même manière. Leur résistance dépend également de la nature du ralentissement mondial et de la concentration de leurs débouchés.
Quels secteurs canadiens seraient les plus vulnérables à un ralentissement mondial ?
Les secteurs canadiens les plus vulnérables à un ralentissement mondial sont généralement ceux qui combinent une forte dépendance à la demande étrangère, une activité sensible au cycle économique et des débouchés géographiquement concentrés. L’automobile, certaines activités manufacturières et les ressources naturelles présentent des risques importants, tandis que la construction, l’immobilier et le tourisme réagissent par d’autres mécanismes.
Le secteur automobile constitue un exemple particulièrement révélateur. Ses chaînes de production nord-américaines reposent sur des échanges répétés de composants et de produits finis. Lorsque la demande américaine diminue ou que les barrières commerciales augmentent, les fabricants et leurs fournisseurs canadiens peuvent subir une réduction des commandes et une hausse des coûts.
Selon l’analyse de Statistique Canada consacrée à la valeur ajoutée manufacturière, la demande américaine représentait 42,4 % de la valeur ajoutée manufacturière canadienne en 2024 et 41,0 % des emplois salariés de cette industrie. Entre décembre 2024 et décembre 2025, l’emploi manufacturier a diminué de près de 36 000 personnes. Cette évolution ne peut toutefois pas être imputée entièrement aux droits de douane américains.
Les risques diffèrent selon les activités. Le tableau suivant présente une hiérarchisation qualitative, et non un classement statistique exhaustif.
| Secteur | Canal principal de vulnérabilité | Risque à surveiller |
|---|---|---|
| Automobile et pièces | Demande américaine et chaînes intégrées | Contraction des commandes et perturbations commerciales |
| Métaux et ressources énergétiques | Prix internationaux et demande industrielle | Baisse des revenus malgré des volumes parfois stables |
| Fabrication de biens durables | Investissement des entreprises et consommation | Report des achats et accumulation des stocks |
| Construction et immobilier | Taux d’intérêt, crédit et revenu disponible | Report des projets et difficultés de financement |
| Tourisme et hébergement | Dépenses discrétionnaires et déplacements | Recul des réservations et de la fréquentation |
Les activités immobilières méritent une attention particulière. Elles peuvent être fragilisées par une augmentation des coûts de financement même sans baisse directe des exportations. L’immobilier commercial ajoute des risques liés à l’occupation des locaux et aux conditions de refinancement.
Il faut enfin distinguer le choc conjoncturel de la vulnérabilité structurelle. Une baisse temporaire des commandes peut justifier des mesures de trésorerie ou de soutien transitoire. Une perte durable de compétitivité exige plutôt des investissements, une adaptation des produits ou une réorganisation de la production.
La capacité à résister aux crises dépend donc non seulement de la composition sectorielle de l’économie, mais aussi de son efficacité productive. C’est précisément sur ce point que le Canada dispose d’importantes marges de progression.
Quels gains de productivité pourraient renforcer le poids économique canadien ?
Le Canada pourrait renforcer son poids économique en augmentant la valeur produite par heure travaillée grâce à un meilleur équipement des entreprises, à l’adoption des technologies numériques, à l’innovation et au développement des compétences. Ces gains permettraient de soutenir les revenus et la compétitivité sans dépendre uniquement de la croissance démographique ou des prix des matières premières.
La productivité du travail rapporte la valeur ajoutée produite au nombre d’heures travaillées. Elle ne mesure pas simplement l’effort individuel des salariés : elle dépend aussi des machines, des logiciels, de l’organisation, des infrastructures et de la qualité des investissements.
L’Étude économique du Canada 2025 de l’OCDE souligne le retard persistant de productivité du pays par rapport aux économies les plus performantes de l’organisation. Elle relève notamment la faiblesse de l’investissement par travailleur, les insuffisances en matière d’actifs immatériels et les obstacles au commerce interprovincial.
Environ 1 % du PIB
Dépenses de recherche et développement des entreprises canadiennes, contre environ 2 % en moyenne dans l’OCDE, selon les données reprises dans l’étude économique de 2025. Cette comparaison porte sur l’intensité de recherche des entreprises, et non sur l’ensemble de l’investissement productif.
OCDE, Étude économique du Canada 2025.
Plusieurs leviers peuvent contribuer à améliorer cette situation.
- Investissement productif : moderniser les équipements et les infrastructures pour augmenter la production par heure, à condition que les projets répondent à une demande réelle.
- Numérisation des PME : automatiser les tâches répétitives et améliorer la gestion des opérations, avec un accompagnement adapté aux compétences disponibles.
- Capital humain : renforcer la formation, la mobilité professionnelle et l’attraction des talents afin que les technologies soient effectivement utilisées.
- Concurrence et marché intérieur : réduire les obstacles réglementaires injustifiés entre provinces pour faciliter le développement des entreprises et la diffusion des innovations.
Ces transformations ont également une dimension internationale. Une économie plus productive peut supporter des salaires élevés, développer des exportations à forte valeur ajoutée et financer davantage d’infrastructures ou de recherche. Sa capacité de négociation ne repose alors plus autant sur les volumes de ressources disponibles.
Il serait néanmoins excessif d’attendre un redressement immédiat. Les effets apparaissent généralement sur plusieurs années et varient selon les secteurs. Pour mesurer les progrès, il faut suivre la valeur ajoutée réelle par heure travaillée, l’investissement des entreprises par travailleur et l’adoption effective des technologies, en tenant compte des fluctuations cycliques.
L’efficacité de ces investissements dépend aussi du territoire dans lequel ils sont réalisés. Les provinces canadiennes n’offrent pas toutes les mêmes conditions aux entreprises et aux investisseurs internationaux.
Pourquoi certaines provinces attirent-elles davantage de capitaux internationaux ?
Certaines provinces canadiennes attirent davantage de capitaux étrangers parce qu’elles disposent d’écosystèmes industriels spécialisés, d’une main-d’œuvre adaptée et de conditions d’exploitation favorables. Les coûts énergétiques, les infrastructures, la fiscalité et la réglementation influencent également les décisions d’implantation. L’attractivité du Canada ne peut donc pas être évaluée uniquement à partir de statistiques nationales.
Les investisseurs recherchent généralement une combinaison de débouchés, de compétences, de ressources et de prévisibilité. Les avantages provinciaux varient selon la nature du projet : une installation industrielle énergivore ne présente pas les mêmes besoins qu’un centre de recherche ou qu’une activité de services financiers.
En Ontario, la proximité des chaînes d’approvisionnement automobiles et de grands marchés de consommation constitue un facteur d’implantation. Au Québec, les ressources hydroélectriques et les compétences industrielles peuvent favoriser certains projets liés aux batteries, aux matériaux et à la transformation manufacturière.
L’Alberta dispose d’un écosystème établi autour de l’énergie et des activités connexes. La Colombie-Britannique combine notamment des activités technologiques, des ressources naturelles et des infrastructures tournées vers le commerce transpacifique. Les dispositifs fiscaux et réglementaires doivent cependant être examinés projet par projet, leurs conditions pouvant évoluer.
La concentration des entreprises crée un phénomène cumulatif : la présence de clients, de fournisseurs, de financiers et de travailleurs spécialisés attire de nouvelles activités. Toronto bénéficie ainsi de son écosystème financier, Montréal de compétences en intelligence artificielle et Vancouver de réseaux associant technologies et industries des ressources.
Les politiques publiques peuvent amplifier ces effets. Les incitations aux investissements dans les batteries au Québec et en Ontario, les mesures fiscales provinciales et les politiques de développement des ressources illustrent différentes stratégies d’attraction des capitaux. Leur efficacité ne peut toutefois pas être déduite du seul montant annoncé des projets.
Selon la synthèse d’Affaires mondiales Canada sur le commerce international en 2026, flux d’investissements directs étrangers entrants ont atteint 93 milliards de dollars canadiens en 2025. Cette donnée nationale montre l’ampleur des capitaux accueillis, mais ne permet pas d’établir un classement provincial.
Une subvention ou une réduction d’impôt peut attirer un investissement sans garantir des retombées économiques suffisantes. Le coût budgétaire, les emplois effectivement créés, la valeur ajoutée locale et la pérennité de l’activité constituent des critères d’évaluation essentiels.
Cette diversité territoriale offre des possibilités aux entreprises, mais la compétition pour les capitaux ne résout pas à elle seule la pression exercée par les concurrents étrangers sur le marché canadien.
Comment les entreprises canadiennes peuvent-elles éviter la guerre des prix grâce à leur service ?
Les entreprises canadiennes peuvent éviter une guerre des prix en faisant du service un avantage économique mesurable plutôt qu’un simple argument commercial. La rapidité d’intervention, la disponibilité des pièces, la qualité de l’accompagnement et la fiabilité du suivi peuvent justifier un prix supérieur lorsque les clients leur reconnaissent une valeur suffisante pour compenser l’écart tarifaire.
Face à des fournisseurs internationaux bénéficiant parfois de coûts unitaires plus faibles, une PME canadienne risque d’affaiblir sa rentabilité en multipliant les rabais. La différenciation par le service peut offrir une autre voie, notamment pour les équipements, les produits techniques et les relations commerciales nécessitant un suivi régulier.
La première étape consiste à identifier ce qui compte réellement pour les clients. Certains privilégient une intervention rapide, tandis que d’autres accordent davantage d’importance à la formation, à la disponibilité des composants ou à la simplicité des retours.
Une entreprise peut ensuite comparer ses performances à celles des concurrents à partir de mesures concrètes : délai moyen de résolution, taux de résolution dès la première intervention, disponibilité des pièces et satisfaction après assistance. Ces résultats doivent être vérifiables avant d’être utilisés comme arguments de vente.
Cas pratique hypothétique : un fournisseur canadien d’équipements professionnels
Un fournisseur canadien vend un équipement plus cher qu’un concurrent étranger. Il propose toutefois un accompagnement technique local et une intervention facilitée en cas de panne.
Pour évaluer l’intérêt de cette offre, l’entreprise compare le coût total d’utilisation pour ses clients : prix d’achat, interruption potentielle des activités, réparations et assistance. Si les économies liées à la disponibilité de l’équipement compensent le supplément de prix, le service constitue un argument économique défendable. Dans le cas contraire, l’offre doit être ajustée.
Un service performant peut également améliorer la fidélisation, favoriser les recommandations et soutenir la vente de prestations complémentaires. Son intérêt doit être évalué à partir de la valeur vie client, c’est-à-dire la marge générée par une relation commerciale sur sa durée, plutôt qu’à partir du chiffre d’affaires initial seulement.
Il existe néanmoins un risque de sur-service. Des interventions illimitées ou des engagements trop coûteux peuvent absorber la marge supplémentaire obtenue grâce à la différenciation. La solution consiste à définir plusieurs niveaux de service, avec des prestations et des prix adaptés aux besoins et à la rentabilité de chaque segment.
Le service représente ainsi un levier de compétitivité parmi d’autres. Pour construire un avantage durable sur le marché intérieur, il doit s’articuler avec la productivité, la qualité de l’offre et la maîtrise des coûts.
À retenir pour les entreprises canadiennes
- Investir prioritairement dans les améliorations qui réduisent les coûts ou apportent une valeur démontrable aux clients, plutôt que multiplier les dépenses sans objectif mesurable.
- Comparer le coût total d’approvisionnement, les risques commerciaux et la qualité du service avant de décider de concurrencer les acteurs étrangers uniquement sur les prix.
- Exploiter les compétences et réseaux locaux tout en recherchant une taille de marché suffisante pour amortir les investissements et soutenir la croissance.
Comment les entreprises canadiennes peuvent-elles rester compétitives sur leur marché intérieur ?
Les entreprises canadiennes peuvent préserver leur compétitivité intérieure en combinant productivité, différenciation commerciale, connaissance des besoins locaux et maîtrise de leurs approvisionnements. La proximité des clients constitue un avantage lorsqu’elle améliore réellement la qualité, les délais ou le service. Elle ne remplace cependant ni l’innovation ni une gestion rigoureuse des coûts face aux concurrents internationaux.
Les PME canadiennes peuvent exploiter leur agilité pour adapter plus rapidement leurs produits aux besoins régionaux, aux conditions climatiques, aux langues officielles et aux exigences techniques de leurs marchés. Les réseaux de distribution locaux et la connaissance des clients professionnels peuvent également constituer des avantages difficiles à reproduire immédiatement.
Les normes et réglementations canadiennes peuvent représenter des coûts de conformité pour les fournisseurs étrangers comme pour les entreprises locales. Elles ne doivent pas être assimilées automatiquement à des protections commerciales : leur effet dépend des règles applicables, des accords commerciaux et de la capacité des entreprises à s’y conformer efficacement.
La compétitivité intérieure reste aussi influencée par l’environnement international. Une dépréciation du dollar canadien peut augmenter le coût des composants importés tout en modifiant le rapport de prix avec certains produits étrangers. De même, les tarifs douaniers et les règles d’origine peuvent affecter le coût des approvisionnements.
La diversification constitue une réponse partielle à ces risques. D’après la synthèse d’Affaires mondiales Canada sur le commerce international en 2026, les exportations canadiennes de services ont atteint 240 milliards de dollars canadiens en 2025. Environ 47 % étaient destinées à des marchés autres que les États-Unis. Cette répartition illustre des possibilités de diversification plus importantes dans certains services que dans le commerce de marchandises.
Pour décider où investir, une entreprise peut utiliser la grille qualitative suivante.
| Situation concurrentielle | Priorité d’investissement | Indicateur de résultat |
|---|---|---|
| Prix fortement contraints et marges faibles | Automatisation ciblée et réduction des coûts unitaires | Coût par unité produite et marge opérationnelle |
| Produits comparables mais clients exigeants | Service, fiabilité et assistance | Fidélisation et rentabilité des prestations |
| Concurrence fondée sur l’innovation | Recherche, conception et compétences spécialisées | Valeur ajoutée et adoption des nouveaux produits |
| Approvisionnements internationaux concentrés | Diversification des fournisseurs et gestion des risques | Continuité d’approvisionnement et coût total |
La réussite dépend également de l’environnement collectif. La Banque de développement du Canada (BDC) et les organismes provinciaux peuvent accompagner certains investissements, sous réserve des conditions propres à leurs programmes. La coopération entre entreprises, les projets industriels communs et les marchés publics peuvent aussi soutenir le développement de capacités locales.
Les exigences de contenu canadien, lorsqu’elles existent, doivent être examinées selon les règles de chaque marché public et les engagements commerciaux applicables. Elles ne constituent pas un avantage automatique pour toutes les entreprises.
Une démarche concrète consiste à établir un diagnostic associant les coûts unitaires, la satisfaction client, la concentration des fournisseurs et les possibilités d’investissement. Les dirigeants peuvent ensuite sélectionner les projets dont les gains sont mesurables, suivre leurs résultats et réviser leurs priorités selon l’évolution de la concurrence. C’est par cette amélioration continue que la compétitivité des entreprises peut contribuer à renforcer durablement la place économique du Canada.
Le Canada est-il économiquement indépendant des États-Unis ?
Le Canada dispose de ses propres institutions économiques, de sa politique monétaire et de sa politique commerciale, dans le respect de ses engagements internationaux. Son autonomie décisionnelle coexiste toutefois avec une forte interdépendance économique. La concentration des exportations de marchandises vers les États-Unis et l’intégration des chaînes industrielles limitent sa capacité à éviter les effets des décisions américaines.
Pourquoi faut-il distinguer le PIB total du PIB par habitant ?
Le PIB total mesure la valeur de la production économique d’un pays et aide à comparer sa taille avec celle des grandes puissances. Le PIB par habitant rapporte cette production à la population et fournit un indicateur du niveau moyen de production économique par personne. Aucun des deux ne résume entièrement le niveau de vie, la répartition des revenus ou la capacité d’influence internationale.
Une diversification des exportations garantit-elle une moindre vulnérabilité économique ?
Non. La diversification peut réduire l’exposition à un partenaire particulier, mais elle ne supprime pas les risques mondiaux. De nouveaux marchés peuvent être sensibles aux mêmes cycles économiques, aux mêmes prix des matières premières ou aux mêmes perturbations financières. Il faut examiner simultanément la diversité des clients, des produits, des fournisseurs et des risques.
Le Canada peut-il accroître son influence mondiale sans devenir une économie beaucoup plus grande ?
Oui, dans certaines limites. Son influence peut progresser grâce à des activités à forte valeur ajoutée, à ses ressources stratégiques, à son expertise technologique et à sa participation aux réseaux commerciaux internationaux. Une productivité plus élevée permettrait également d’améliorer la capacité d’investissement et de soutenir des entreprises concurrentielles, sans garantir à elle seule un poids géopolitique accru.
Quels indicateurs suivre pour évaluer l’évolution de la position économique canadienne ?
Les indicateurs les plus utiles comprennent la croissance du PIB réel par habitant, la productivité horaire, l’investissement des entreprises par travailleur, la concentration géographique des exportations, la valeur ajoutée manufacturière et les investissements directs étrangers. Leur évolution sur plusieurs années est généralement plus informative qu’un classement international ponctuel.