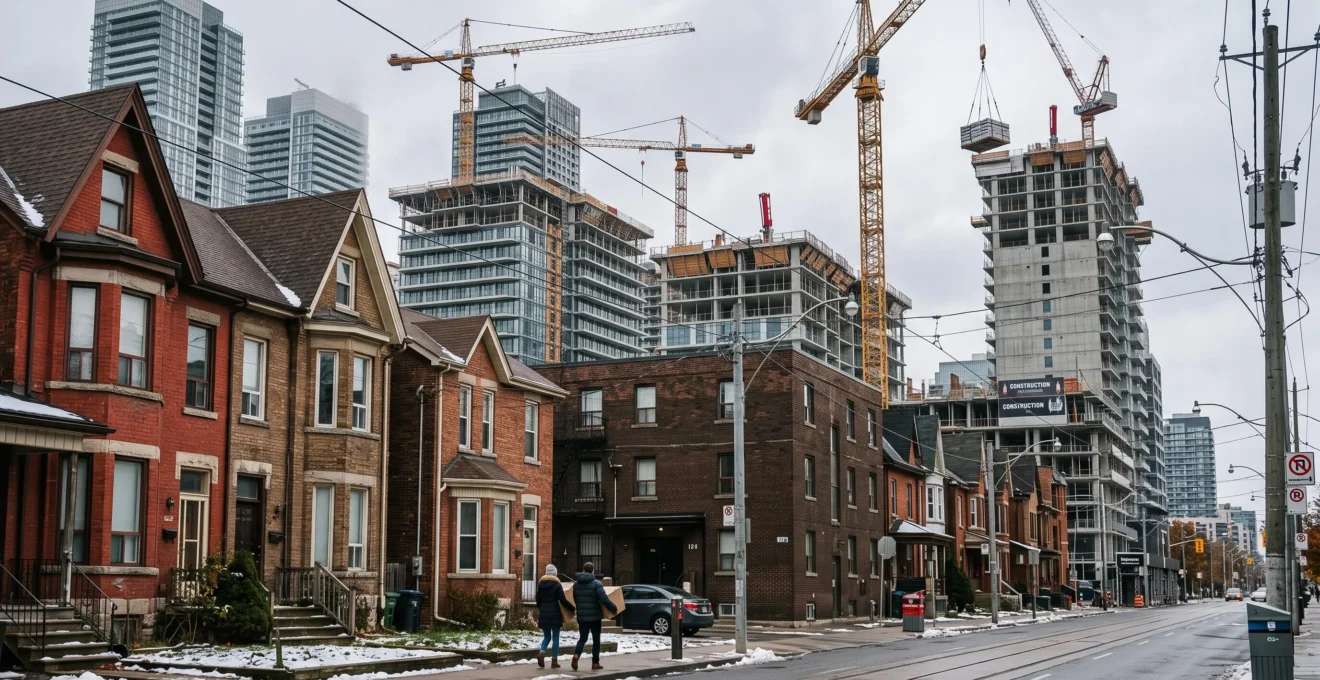
À Toronto, Vancouver, Montréal ou Calgary, la multiplication des chantiers résidentiels ne signifie pas nécessairement que les ménages peuvent se loger plus facilement. Les nouvelles habitations prennent du temps à être livrées, leur prix ne correspond pas toujours aux moyens des résidents et les besoins évoluent différemment d’une métropole à l’autre.
La pression immobilière canadienne résulte ainsi d’un déséquilibre entre l’offre disponible, les revenus, les coûts de construction et la localisation des logements. Elle concerne autant les locataires confrontés à des dépenses mensuelles élevées que les acheteurs devant financer une propriété, assumer les charges de copropriété et anticiper leurs renouvellements hypothécaires.
Comprendre cette pression exige de dépasser les seuls prix affichés. Le coût réel d’une résidence dépend aussi du transport, des services, des dépenses familiales et de la capacité du ménage à absorber un imprévu. Les perspectives d’urbanisme et les règles de financement deviennent alors des éléments déterminants pour choisir où et comment habiter.
Comprendre la pression immobilière au Canada en trois points
- La construction supplémentaire ne rétablit pas automatiquement l’abordabilité : les délais de livraison, les coûts et les besoins locaux déterminent son effet réel.
- Le logement doit être évalué à partir de toutes ses charges récurrentes, du revenu disponible et des coûts de transport associés à sa localisation.
- La location, la copropriété ou l’achat d’une première propriété doivent être comparés selon l’horizon de résidence, les risques financiers et les réserves disponibles.
- Pourquoi la construction de nouveaux logements ne suffit-elle pas toujours à faire baisser les prix ?
- Comment calculer le poids réel du logement dans le budget d’un ménage urbain ?
- Location ou copropriété : quelle formule préservera votre budget en ville ?
- Quels risques pose un taux d’effort logement trop élevé pour une famille canadienne ?
- Quels projets de densification peuvent réellement accroître l’offre de logements abordables ?
- Comment calculer les frais de clôture d’un premier achat immobilier au Canada ?
- Autobus, train de banlieue ou vélo : quelle option privilégier pour un trajet de 15 km ?
- Comment préparer l’acquisition d’une première propriété au Canada sans fragiliser son budget ?
Pourquoi la construction de nouveaux logements ne suffit-elle pas toujours à faire baisser les prix ?
Construire davantage ne fait pas automatiquement diminuer les prix immobiliers, car les logements arrivent sur le marché après plusieurs étapes de développement et ne correspondent pas toujours aux besoins financiers des ménages. Lorsque la demande demeure supérieure à l’offre réellement accessible, les prix peuvent rester élevés malgré une activité de construction importante.
Un projet résidentiel doit franchir plusieurs étapes avant d’accueillir ses occupants : acquisition du terrain, conception, financement, autorisations municipales, chantier et livraison. Entre la décision d’investir et la disponibilité des logements, les conditions économiques peuvent changer. Les coûts de construction et de financement peuvent également conduire un promoteur à modifier ou reporter son projet.
Les contraintes de zonage, les délais d’approbation et la disponibilité de travailleurs qualifiés influencent la capacité de production. Dans les quartiers où la hauteur ou la densité des bâtiments est limitée, l’ajout de logements peut être particulièrement difficile malgré une demande soutenue.
Il faut également distinguer le nombre de logements construits de leur accessibilité. Une petite copropriété destinée à la revente ou à l’investissement ne répond pas nécessairement aux besoins d’une famille recherchant trois chambres. De même, une unité locative neuve peut être trop coûteuse pour les ménages à revenu modeste. L’utilisation des propriétés comme résidences principales, locations de longue durée ou locations touristiques peut modifier leur contribution à l’offre résidentielle, sans qu’il soit possible de généraliser ces usages à tous les investisseurs.
417 000 à 469 000 logements par an
Volume annuel de construction estimé nécessaire par la SCHL pour retrouver les niveaux d’abordabilité de 2019 au Canada d’ici 2036, selon ses scénarios de septembre 2026. Il s’agit de projections nationales, et non de constructions déjà réalisées.
Selon le rapport de la SCHL sur l’offre de logements à l’automne 2026.
Les écarts territoriaux sont importants. Dans les projections de la SCHL, le scénario de statu quo correspond à environ 22 000 mises en chantier annuelles à Montréal, contre 64 000 à 78 000 nécessaires dans les scénarios de rétablissement de l’abordabilité. À Toronto, les valeurs correspondantes sont de 42 000 contre 62 000 à 68 000. Ces différences montrent pourquoi une même politique de construction ne produit pas les mêmes résultats partout.
La croissance démographique et les migrations peuvent absorber une partie de l’offre nouvelle. Toutefois, leur rythme n’est pas uniforme : les perspectives de 2026 comprennent aussi un ralentissement démographique et une amélioration récente de certaines conditions d’abordabilité. La pression doit donc être examinée à l’échelle de chaque marché plutôt que supposée identique dans toutes les grandes villes.
La question essentielle n’est donc pas seulement de savoir combien de logements sont construits, mais combien deviennent disponibles, pour quels ménages, à quel coût et dans quel délai. Cette distinction conduit directement à l’évaluation du budget résidentiel réel.
Comment calculer le poids réel du logement dans le budget d’un ménage urbain ?
Le poids réel du logement se calcule en additionnant toutes les dépenses résidentielles récurrentes, puis en rapportant leur total au revenu du ménage. Il faut distinguer le taux d’effort statistique canadien, calculé sur le revenu avant impôts, du taux d’effort personnel établi sur le revenu net disponible, généralement plus utile pour anticiper les fins de mois.
Un calcul budgétaire complet comprend le loyer ou le versement hypothécaire, mais aussi les dépenses qui accompagnent l’occupation du logement :
- L’assurance habitation, qu’il s’agisse d’une protection locataire ou propriétaire.
- L’électricité, le chauffage et les autres services publics.
- Les taxes foncières pour les propriétaires, ainsi que les frais de copropriété lorsqu’ils s’appliquent.
- Les services nécessaires au fonctionnement quotidien du foyer, notamment Internet, à comptabiliser distinctement dans un budget élargi.
- Une provision pour l’entretien, les réparations et les dépenses ponctuelles prévisibles.
Pour son budget personnel, le ménage peut utiliser la formule : taux d’effort réel = dépenses mensuelles résidentielles totales ÷ revenu mensuel net × 100. Ce résultat ne doit pas être confondu avec le taux statistique officiel, qui utilise une définition particulière des frais de logement et le revenu avant impôts.
Exemple hypothétique : un ménage urbain à deux revenus
Un couple dispose de 5 000 $ nets par mois. Il paie 1 750 $ de loyer, 150 $ d’électricité et de chauffage, 40 $ d’assurance habitation et 60 $ d’Internet. Son budget résidentiel élargi atteint 2 000 $.
Le taux d’effort calculé sur le revenu net est de 40 %. Si Internet est exclu du périmètre retenu, le résultat devient 38,8 %. Le calcul montre pourquoi il faut conserver les mêmes postes lorsqu’on compare deux logements.
Selon les résultats de l’Enquête canadienne sur le logement publiés par Statistique Canada, des ménages des dix provinces consacraient au moins 30 % de leur revenu avant impôts aux frais de logement : 23,2 % en 2024. Cette proportion atteignait 33,7 % chez les locataires et 17,4 % chez les propriétaires. Ces chiffres nationaux ne décrivent pas directement la situation de chaque métropole en octobre 2026.
Le seuil de 30 % sert à mesurer l’abordabilité statistique. Il ne détermine pas automatiquement si un ménage dispose d’un budget confortable. Un parent seul assumant des frais de garde importants peut éprouver davantage de difficultés qu’un couple sans enfant présentant le même taux. Les besoins impérieux en matière de logement reposent en outre sur plusieurs critères, notamment l’abordabilité, la qualité et la taille convenable du logement, ainsi que la possibilité d’accéder à une solution acceptable.
Un premier diagnostic consiste à recalculer le budget après chaque paie, puis à repérer les dépenses modulables et celles qui ne peuvent pas être reportées. Les signaux d’alerte comprennent l’absence d’épargne, les découverts récurrents et l’utilisation du crédit pour régler les dépenses essentielles.
Une fois cette enveloppe déterminée, il devient possible de comparer la location et la propriété sans confondre constitution de patrimoine et capacité de paiement immédiate.
Location ou copropriété : quelle formule préservera votre budget en ville ?
La location préserve généralement davantage de flexibilité financière et géographique, tandis que la copropriété permet de constituer progressivement un patrimoine, mais expose à des dépenses supplémentaires et au risque de marché. Le choix le plus protecteur dépend de la durée prévue de résidence, du coût total des deux options et de la capacité à absorber les imprévus.
Comparer seulement un loyer et une mensualité hypothécaire est insuffisant. Une partie du versement hypothécaire rembourse le capital emprunté, alors que les intérêts représentent un coût de financement. À l’inverse, devenir propriétaire suppose des frais de transaction, des taxes, de l’entretien et parfois des cotisations exceptionnelles.
La grille suivante permet d’identifier les principales différences à examiner pour un logement de taille et de localisation comparables.
| Critère | Location | Copropriété |
|---|---|---|
| Coût récurrent principal | Loyer soumis aux règles provinciales applicables | Hypothèque, taxes et charges de copropriété |
| Dépenses imprévues | Principalement celles relevant des obligations du locataire | Réparations, contributions spéciales et charges collectives |
| Mobilité | Souvent plus simple, sous réserve du bail | Revente ou mise en location à organiser |
| Patrimoine | Pas d’équité immobilière constituée par le loyer | Capital remboursé et exposition à la valeur du bien |
| Risque financier | Hausse du loyer et conditions de relocation | Taux, valeur de revente, entretien et financement |
Les frais de copropriété méritent un examen approfondi. Un immeuble récent peut présenter des cotisations initiales qui évolueront avec les besoins d’entretien. Dans un bâtiment plus ancien, des travaux importants peuvent entraîner des contributions spéciales. Il est donc utile d’examiner les documents financiers de la copropriété, les réserves disponibles, les travaux envisagés et l’historique des charges.
L’horizon de résidence joue un rôle décisif. Pour un ménage susceptible de changer de ville en raison de son emploi, les frais d’acquisition et de revente peuvent peser lourd. Un propriétaire qui revend peu après l’achat doit également composer avec l’évolution du marché : le remboursement d’une partie du capital ne garantit pas un gain net.
La location présente toutefois ses propres risques. Dans un marché où les logements adaptés sont rares, déménager peut exposer à un loyer nettement différent de celui du bail précédent. Les règles de renouvellement et d’augmentation varient selon les provinces et doivent être vérifiées localement.
Une comparaison rigoureuse doit couvrir plusieurs années et intégrer les coûts non récupérables, la valeur possible du capital accumulé, le rendement alternatif de l’épargne et les dépenses de transaction. Il faut tester plusieurs scénarios plutôt que présumer que la propriété prend nécessairement de la valeur.
La meilleure formule est celle qui laisse une marge budgétaire suffisante tout en correspondant au projet de vie du ménage. Cette marge devient particulièrement importante lorsqu’une famille doit faire face à des dépenses essentielles difficiles à réduire.
Quels risques pose un taux d’effort logement trop élevé pour une famille canadienne ?
Un taux d’effort logement trop élevé réduit la capacité d’une famille à financer ses dépenses courantes, à épargner et à réagir aux imprévus. Il augmente sa vulnérabilité en cas de perte de revenu, de hausse des charges ou de renouvellement hypothécaire défavorable. Le risque dépend surtout de la somme réellement disponible après les dépenses incompressibles.
Les dépenses de logement sont difficiles à ajuster rapidement. Lorsqu’elles occupent une part importante du revenu, les autres postes doivent absorber les variations : alimentation, garde d’enfants, transport, soins non couverts et activités scolaires. Le ménage peut alors repousser certaines dépenses nécessaires ou réduire progressivement sa réserve financière.
Les données de Statistique Canada présentées précédemment illustrent cette fragilité : en 2024, 27,9 % des ménages interrogés dans les dix provinces ont déclaré avoir connu des difficultés financières au cours des douze mois précédents en raison de la hausse du loyer ou des versements hypothécaires. Cette proportion ne signifie toutefois pas que tous ces ménages se sont endettés pour payer leurs dépenses quotidiennes.
Le recours à une carte de crédit ou à une marge de crédit pour équilibrer régulièrement le budget peut transformer une difficulté ponctuelle en charge financière durable. Un crédit de consolidation peut simplifier certains remboursements, mais ne corrige pas, à lui seul, un déficit mensuel persistant. Les intérêts et les nouvelles dépenses peuvent au contraire prolonger la pression.
Le renouvellement hypothécaire constitue un autre risque. Lorsqu’un prêt arrive à l’échéance de son terme, le taux proposé et les conditions de financement peuvent être différents. Un ménage ayant emprunté à un taux relativement faible peut subir une hausse de versement, selon le capital restant, la période d’amortissement et les nouvelles modalités.
Simulation hypothétique d’un choc de renouvellement
Une famille reçoit une proposition de renouvellement entraînant une hausse de 300 $ de son versement mensuel. Cette différence représente 3 600 $ supplémentaires sur une année complète, si elle reste constante.
Avant de renouveler, la famille peut intégrer cette somme à son budget, vérifier ce qu’il lui resterait après ses dépenses essentielles et comparer les options de financement admissibles. L’exemple illustre une méthode et ne constitue pas une prévision des taux hypothécaires.
Les conséquences dépassent les finances immédiates. Une famille peut renoncer à un logement plus grand, reporter certains projets ou s’éloigner du centre pour réduire son loyer. Mais cet éloignement peut accroître les dépenses et le temps de transport, tandis qu’une épargne insuffisante fragilise les projets de retraite ou d’études.
Pour apprécier le risque, trois scénarios budgétaires sont utiles : une baisse temporaire des revenus, une hausse des dépenses de logement et une dépense imprévue importante. Si l’un d’eux oblige immédiatement à emprunter, le budget mérite d’être réexaminé.
Réduire ces risques peut passer par un logement moins coûteux, mais aussi par une meilleure localisation ou par l’accès à des formes d’habitat plus diversifiées. C’est l’un des enjeux centraux des politiques de densification urbaine.
Quels projets de densification peuvent réellement accroître l’offre de logements abordables ?
Les projets de densification les plus susceptibles d’améliorer l’abordabilité combinent une augmentation du nombre de logements, des coûts de développement maîtrisés et des mécanismes permettant d’accueillir différents niveaux de revenus. Les multiplex, les immeubles près des transports collectifs et certaines conversions de bâtiments peuvent contribuer à l’offre, mais leur effet dépend des conditions locales.
La densification recouvre plusieurs transformations urbaines. Dans un quartier de maisons individuelles, elle peut permettre la création de duplex, triplex ou petits immeubles multifamiliaux. Près des stations de métro, des gares ou des grands axes d’autobus, elle peut prendre la forme de bâtiments plus élevés, accueillant davantage de ménages sur un terrain déjà desservi.
La transformation d’un bâtiment de bureaux ou d’un ancien établissement institutionnel constitue une autre possibilité. Toutefois, les contraintes structurelles, les accès à la lumière naturelle, les équipements techniques et les normes applicables peuvent rendre certaines conversions coûteuses ou inadaptées.
Il faut aussi distinguer création de logements et création de logements abordables. Un nouveau bâtiment augmente l’offre physique, sans garantir que ses loyers ou prix conviendront aux ménages à revenus faibles ou moyens. Les projets intégrant du logement social, des organismes sans but lucratif, des partenariats publics ou des engagements d’abordabilité peuvent répondre à des besoins que le marché privé ne satisfait pas spontanément.
Les règlements municipaux jouent un rôle majeur. Les restrictions de zonage peuvent limiter le nombre d’unités autorisées, tandis que les consultations, les exigences techniques et les approbations prolongent parfois les délais. Les oppositions de résidents, souvent désignées par le terme de nimbysme, peuvent porter sur la circulation, les services publics ou la transformation du caractère d’un quartier. Ces préoccupations doivent être examinées sans perdre de vue les besoins de logement à plus grande échelle.
Pour un résident, un projet annoncé ne doit jamais être considéré comme un immeuble déjà livré. Son calendrier, son financement et ses autorisations peuvent évoluer. La présence d’une future station de transport ou d’un secteur densifiable peut aussi influencer la demande locale, sans garantir une baisse des loyers.
Les plans d’urbanisme, les avis municipaux de consultation et les dossiers d’aménagement permettent de distinguer un projet proposé, approuvé ou en construction. Examiner le nombre de logements prévus, leur taille et leurs éventuelles conditions d’abordabilité est plus instructif que de considérer uniquement la hauteur des futurs bâtiments.
L’évolution de l’offre résidentielle influence les choix futurs, mais elle ne dispense pas un ménage d’évaluer ses propres dépenses d’acquisition. Même dans un quartier où de nouvelles propriétés apparaissent, les frais à payer lors de la transaction peuvent compromettre un premier achat mal préparé.
Comment calculer les frais de clôture d’un premier achat immobilier au Canada ?
Pour calculer les frais de clôture d’un premier achat immobilier au Canada, il faut identifier les frais juridiques, les droits de mutation applicables, les inspections, les ajustements de taxes et les autres coûts exigibles autour de la transaction. Une réserve distincte de la mise de fonds permet de financer ces dépenses sans épuiser l’épargne du ménage.
L’Agence de la consommation en matière financière du Canada recommande de prévoir une enveloppe indicative de 1,5 % à 4 % du prix d’achat pour les frais de clôture. Cette estimation doit être adaptée aux règles provinciales, au bien acheté et aux services requis. Elle ne remplace pas les montants confirmés par les professionnels.
Les principaux postes à examiner sont les suivants :
- Frais juridiques ou de notaire : préparation et vérification des documents, enregistrement et formalités pertinentes selon la province.
- Inspection préachat : examen de l’état apparent de la propriété et identification de problèmes potentiels.
- Évaluation immobilière : frais éventuels liés à l’estimation de la valeur du bien pour le financement.
- Assurance titres : protection contre certains risques liés au titre de propriété, lorsque pertinente.
- Ajustements : répartition de certaines taxes foncières ou dépenses payées d’avance entre vendeur et acheteur.
- Droits de mutation immobilière : prélèvements variables selon les juridictions et les caractéristiques de la transaction.
Au Québec, les droits de mutation immobilière sont couramment appelés « taxe de bienvenue ». Leur calcul dépend de règles et de tranches applicables localement. Dans d’autres provinces ou municipalités, les droits de transfert et les éventuels remboursements destinés aux premiers acheteurs peuvent différer. Il faut donc consulter la réglementation correspondant à l’adresse de la propriété plutôt qu’appliquer un barème national unique.
L’assurance hypothécaire doit également être examinée. Lorsqu’une mise de fonds est inférieure à 20 %, une assurance prêt hypothécaire est généralement requise pour les prêts admissibles, sous réserve des règles et exceptions applicables. Sa prime peut augmenter le coût total du financement. Le traitement de la prime et des taxes éventuelles doit être confirmé avec le prêteur.
Exemple hypothétique : achat à 500 000 $
Pour une propriété affichée à 500 000 $, la fourchette indicative de 1,5 % à 4 % représente 7 500 $ à 20 000 $. Cette enveloppe concerne les frais de clôture estimatifs et ne comprend pas la mise de fonds.
Les montants exacts dépendront notamment de la province, de la municipalité, des professionnels mandatés et des caractéristiques du financement. Certaines obligations ou taxes pourraient nécessiter une provision supplémentaire.
Les informations de l’ACFC sur l’achat d’une maison permettent de replacer ces frais dans le budget global d’acquisition. Pour éviter une surprise, l’acheteur devrait demander une estimation écrite détaillée au notaire ou à l’avocat chargé de la transaction et prévoir une marge supplémentaire.
La réserve destinée aux frais de clôture doit demeurer distincte du fonds d’urgence. Consacrer toute son épargne à la mise de fonds peut obliger le ménage à financer ses premières réparations à crédit ou à retarder des dépenses essentielles.
Ces coûts ponctuels modifient le montant réellement nécessaire pour devenir propriétaire. Mais la localisation choisie influence aussi les dépenses mensuelles futures, notamment lorsque l’éloignement du centre-ville impose un trajet quotidien plus long.
Autobus, train de banlieue ou vélo : quelle option privilégier pour un trajet de 15 km ?
Pour un trajet quotidien de 15 km, le meilleur choix entre autobus, train de banlieue et vélo dépend du temps réel porte à porte, de la fréquence du service, de la sécurité et du coût annuel. Un mode moins cher à l’unité peut devenir moins avantageux s’il impose des correspondances longues ou des solutions de remplacement fréquentes.
Le prix du logement et celui du transport doivent être étudiés ensemble. S’éloigner d’un quartier central peut réduire la dépense résidentielle, mais allonger les trajets et créer de nouveaux coûts. Le gain sur le loyer peut alors être partiellement, voire entièrement, absorbé par la mobilité.
Pour comparer les trois options, il faut mesurer un trajet habituel dans les conditions réellement rencontrées, y compris les attentes, les correspondances et la marche entre le domicile, les arrêts et le travail.
| Mode | Avantage possible | Points à vérifier |
|---|---|---|
| Autobus | Accès à plusieurs quartiers sans véhicule personnel | Fréquence, correspondances, circulation et service hivernal |
| Train de banlieue | Trajet potentiellement prévisible sur un corridor desservi | Distance à la gare, horaires et coût du dernier kilomètre |
| Vélo | Dépenses d’utilisation limitées et flexibilité horaire | Infrastructure cyclable, météo, entretien, sécurité et équipement |
L’hiver canadien modifie cette comparaison. Le vélo peut rester praticable sur des pistes entretenues, avec un équipement adapté, mais son accessibilité dépend de la ville et du trajet. Certains ménages privilégient une solution hybride : vélo durant une partie de l’année, transport collectif lorsque les conditions deviennent moins favorables.
Le calcul annuel doit additionner les abonnements ou billets, l’entretien, les accessoires, les éventuels déplacements complémentaires et les dépenses saisonnières. Il convient également de comparer le temps de trajet et sa variabilité, surtout lorsque les horaires de travail ou de garde d’enfants sont peu flexibles.
Une économie de logement doit ensuite être confrontée au surcoût de transport. Si un logement excentré permet d’économiser 250 $ par mois, soit 3 000 $ par an dans cet exemple hypothétique, mais entraîne 2 400 $ de dépenses supplémentaires de mobilité, le gain monétaire résiduel n’est que de 600 $, avant même de valoriser le temps perdu.
Évaluer cinq éléments avant de choisir un logement plus éloigné
- Relever le temps porte à porte de chaque mode sur un trajet représentatif et produire un tableau comparatif en minutes.
- Recenser les abonnements, billets, équipements et frais d’entretien afin d’obtenir un budget annuel par option.
- Vérifier les itinéraires et solutions de remplacement en hiver et établir un plan de déplacement saisonnier.
- Calculer l’écart annuel de coût résidentiel entre deux quartiers et le rapprocher de l’écart de transport dans un bilan commun.
- Tester les horaires réels de travail, de garde et de retour au domicile pour établir un calendrier hebdomadaire viable.
Une décision résidentielle équilibrée ne minimise pas un seul poste de dépenses. Elle recherche une combinaison durable entre logement, déplacements, temps disponible et sécurité financière, particulièrement importante avant une première acquisition.
À retenir avant de préparer un premier achat
- Le prix d’achat ne représente qu’une partie de l’engagement : les frais de clôture, les charges récurrentes et les transports doivent être intégrés au budget.
- La capacité d’emprunt accordée par un prêteur ne correspond pas nécessairement à la mensualité que le ménage peut supporter confortablement.
- Un projet d’acquisition doit préserver une réserve financière après la transaction et rester viable dans plusieurs scénarios de revenus et de taux.
Comment préparer l’acquisition d’une première propriété au Canada sans fragiliser son budget ?
Préparer l’achat d’une première propriété au Canada exige de constituer une mise de fonds, d’évaluer sa capacité d’emprunt et de conserver une réserve d’urgence après la transaction. Une préapprobation hypothécaire, un budget réaliste et une vérification des aides disponibles permettent d’avancer sans utiliser systématiquement la capacité maximale proposée par le prêteur.
La première étape consiste à déterminer le montant pouvant être consacré à l’achat sans compromettre le fonctionnement du ménage. Il faut comparer le futur coût résidentiel complet avec le budget actuel, en intégrant les taxes, assurances, services publics, copropriété éventuelle, entretien et déplacements.
La mise de fonds minimale dépend du prix de la propriété et des règles applicables au financement. Son montant doit être confirmé auprès d’un prêteur ou d’un professionnel qualifié. Un apport plus élevé peut réduire le capital emprunté, mais il ne doit pas absorber la réserve nécessaire aux frais de clôture et aux imprévus.
Les banques sous réglementation fédérale appliquent généralement un test de résistance hypothécaire : le taux de qualification correspond au plus élevé de 5,25 % ou du taux contractuel négocié majoré de deux points de pourcentage. Il s’agit d’un outil d’évaluation de l’admissibilité, et non du taux qui sera nécessairement facturé au propriétaire.
Selon les explications de l’ACFC sur la préparation d’une hypothèque, les repères de qualification comprennent notamment un coefficient d’amortissement brut de la dette de 39 % du revenu brut et un coefficient d’amortissement total de 44 %. Les prêteurs tiennent compte des paiements hypothécaires, des taxes, du chauffage et d’une partie des frais de copropriété, ainsi que des autres dettes. Ces repères ne garantissent ni l’acceptation d’un financement ni son confort budgétaire.
Les acheteurs admissibles peuvent également examiner les mécanismes d’épargne fédéraux, notamment le compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP) et le Régime d’accession à la propriété (RAP), qui permet des retraits admissibles d’un REER. Des aides provinciales ou municipales peuvent exister selon le lieu d’achat. Les limites, les critères d’admissibilité et les possibilités de combinaison doivent être vérifiés auprès des autorités responsables avant toute opération.
La préparation peut être répartie sur plusieurs mois. Au début, le ménage analyse ses dépenses, ses dettes et son dossier de crédit. Il constitue ensuite sa mise de fonds et ses réserves, puis demande une préapprobation pour connaître les conditions envisageables. En parallèle, il compare des quartiers, consulte les propriétés disponibles et identifie les professionnels nécessaires : courtier, prêteur, notaire ou avocat et inspecteur.
Avant de présenter une offre, il reste essentiel de confirmer les frais de clôture, les conditions du financement, les caractéristiques de la propriété et les coûts futurs. Une préapprobation n’élimine pas toutes les vérifications que le prêteur devra effectuer sur le dossier et le bien.
Le principal piège consiste à rechercher la propriété la plus chère que le financement semble autoriser. Un montant admissible peut laisser une marge très faible pour les frais de garde, les changements professionnels, les réparations ou une hausse des charges. L’achat doit donc être testé sur le revenu net réel et dans des scénarios moins favorables.
Avant de visiter davantage de propriétés ou de déposer une offre, établissez un budget d’achat écrit comportant votre mise de fonds, vos frais de clôture, vos dépenses mensuelles prévisibles et votre réserve d’urgence. Ce document constitue une base concrète pour discuter avec un prêteur et décider si l’achat est préférable à la poursuite de la location.
La pression immobilière est-elle identique à Toronto, Montréal, Vancouver et Calgary ?
Non. Les métropoles canadiennes présentent des différences importantes de prix, de revenus, de construction et de croissance démographique. Les projections de la SCHL publiées à l’automne 2026 soulignent notamment des besoins supplémentaires de logements différents selon les régions. Une analyse pertinente doit donc partir du marché local et du type de propriété recherché.
Une baisse des taux hypothécaires garantit-elle une diminution des prix immobiliers ?
Non. Une baisse des taux peut réduire le coût de financement des acheteurs admissibles, mais elle peut aussi soutenir la demande. L’évolution des prix dépend simultanément de l’offre disponible, des revenus, de la confiance des acheteurs et des conditions locales. Le paiement mensuel et le prix d’achat doivent être évalués séparément.
Faut-il absolument disposer de 20 % de mise de fonds pour acheter au Canada ?
Non. Certains financements admissibles permettent une mise de fonds inférieure à 20 %, avec une assurance prêt hypothécaire généralement requise. La mise de fonds minimale exacte dépend notamment du prix de la propriété et des règles de financement applicables. L’acheteur doit aussi disposer des sommes nécessaires aux frais de clôture et aux dépenses après l’emménagement.
Un logement moins cher en périphérie est-il toujours plus économique ?
Pas nécessairement. La réduction du loyer ou du versement hypothécaire peut être compensée par une hausse des frais de transport, du temps de déplacement et des coûts liés à la mobilité familiale. Pour comparer deux adresses, il est préférable de calculer les dépenses annuelles cumulées de logement et de transport, puis de vérifier leur compatibilité avec les horaires du foyer.
Comment savoir si un nouveau projet résidentiel offrira des logements réellement abordables ?
Il faut examiner les documents municipaux du projet, les catégories de logements prévues, les éventuels engagements d’abordabilité, la participation d’organismes publics ou sans but lucratif et le calendrier de livraison. Une annonce de densification ou un grand nombre d’unités supplémentaires ne garantit pas, à eux seuls, des loyers ou des prix adaptés aux revenus des ménages locaux.